Dal 1/1/2027 operativi i nuovi Testi Unici tributari
Lo sai che dal 1/1/2027 diventano operativi 8 nuovi Testi Unici tributari?
Dal 1° gennaio 2027 troveranno applicazione 8 nuovi Testi Unici tributari, adottati in attuazione dell’art. 21 della legge 9 agosto 2023, n. 111, recante la delega per la Riforma fiscale. L’intervento riconduce in testi organici disposizioni finora distribuite in numerosi provvedimenti, secondo un criterio di sistematizzazione per materia.
La finalità principale dei Testi Unici non è modificare il contenuto delle disposizioni tributarie originarie, ma raccoglierle, coordinarle e renderle più facilmente consultabili.
1. Gli 8 Testi Unici: riferimenti e materie
| TESTO UNICO | RIFERIMENTO NORMATIVO | MATERIA |
| Sanzioni tributarie amministrative e penali | D.Lgs. 5 novembre 2024, n. 173 | Violazioni tributarie, sanzioni amministrative e reati tributari. |
| Tributi erariali minori | D.Lgs. 5 novembre 2024, n. 174 | Imposta di bollo, tasse sulle concessioni governative e altri tributi erariali minori. |
| Giustizia tributaria | D.Lgs. 14 novembre 2024, n. 175 | Ordinamento e processo tributario. |
| Versamenti e riscossione | D.Lgs. 24 marzo 2025, n. 33 | Versamenti, compensazioni, rimborsi e riscossione. |
| Imposta di registro e altri tributi indiretti | D.Lgs. 1° agosto 2025, n. 123 | Registro, successioni e donazioni, imposte ipotecaria e catastale. |
| Imposta sul valore aggiunto | D.Lgs. 19 gennaio 2026, n. 10 | Disciplina dell’IVA e regimi speciali. |
| Imposte sui redditi | D.Lgs. 19 giugno 2026, n. 117 | IRPEF, IRES, categorie reddituali e regimi speciali. |
| Adempimenti e accertamento | D.Lgs. 5 agosto 2026, n. 141 | Dichiarazioni, comunicazioni, controlli e accertamento. |
2. Una razionalizzazione, non una riforma sostanziale
La finalità principale dei Testi Unici non è modificare il contenuto delle disposizioni tributarie originarie, ma raccoglierle, coordinarle e renderle più facilmente consultabili. Nel tempo, infatti, molte norme sono state integrate da disposizioni collocate in leggi e decreti successivi, con frequenti rinvii ad articoli di altri provvedimenti.
Il riordino permette al lettore di individuare nello stesso corpo normativo disposizioni prima sparse in fonti differenti: quando una norma rinvia a un’altra disposizione, diventa meno frequente dover abbandonare il testo per ricercarla altrove. La semplificazione riguarda dunque soprattutto la consultazione, fermo restando il coordinamento tecnico previsto dalla delega.
3. La nuova numerazione e il raccordo con le norme precedenti
La ricollocazione delle disposizioni comporta inevitabilmente una diversa numerazione degli articoli. Per facilitare la ricerca delle corrispondenze tra vecchie e nuove disposizioni, il Ministero dell’Economia e delle Finanze ha reso disponibile la piattaforma TrovaTU (https://trovatu.finanze.gov.it/) che consente ricerche puntuali e confronti tra testi.
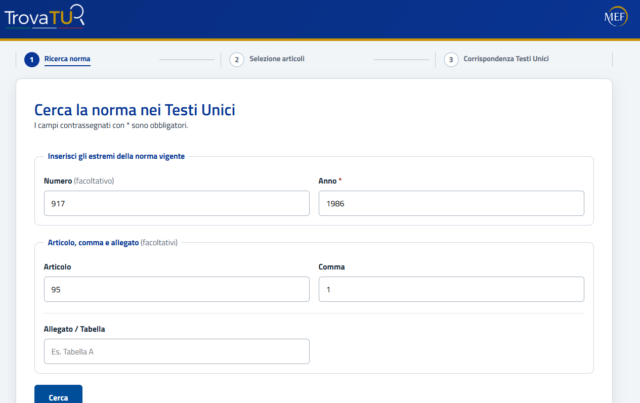
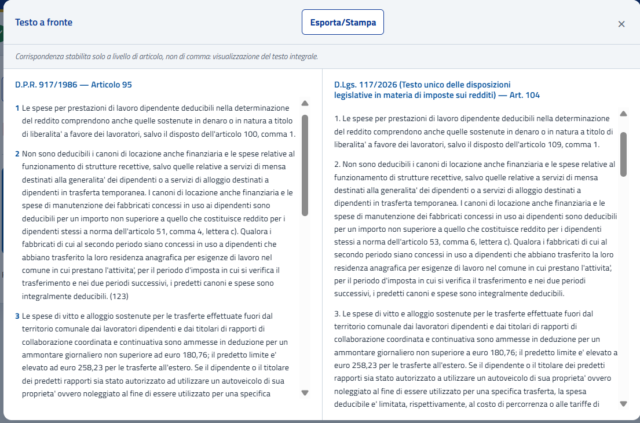
Una volta indicata la vecchia norma con la funzione “Cerca” la piattaforma restituisce il testo del nuovo Testo Unico.
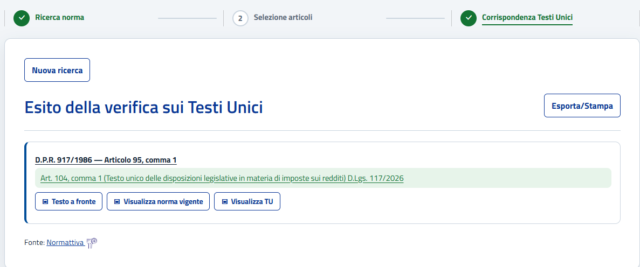
Tra le funzioni disponibili vi è quella che consente di mettere a raffronto vecchio e nuovo testo (Testo a Fronte).
4. Il nuovo Testo Unico IVA
Dal 1° gennaio 2027 entrerà in vigore anche il nuovo Testo Unico IVA, che riordina e riorganizza le disposizioni normative attualmente contenute in diverse leggi e provvedimenti.
È importante evidenziare che non cambiano le regole di applicazione dell’IVA, né le modalità operative di gestione delle fatture, delle registrazioni contabili o delle liquidazioni periodiche. La principale novità riguarda la rinumerazione e la ricollocazione dei riferimenti normativi richiamati nelle descrizioni dei codici IVA, nelle causali e nelle stampe ufficiali.
5. Testi unici che rischiano di nascere già vecchi
La piattaforma messa a disposizione dal MEF aiuta certamente nella ricerca ma va sin d’ora sottolineato che il riordino deve tuttavia confrontarsi con l’incessante produzione normativa che caratterizza la legislazione tributaria. Anche il disegno di legge di Bilancio 2027, pubblicato di recente, contiene interventi fiscali che incidono su materie già ricomprese nei nuovi Testi unici.
Il rischio è che alcuni testi richiedano aggiornamenti ancora prima della loro effettiva applicazione.