Doveri di gestione, controlli e tutele per chi amministra l’impresa
C’è una frase che ricorre spesso quando si parla di adeguati assetti organizzativi, amministrativi e contabili:
“Ma la mia azienda non è in crisi.”
È una posizione comprensibile. Chi gestisce un’impresa che lavora, paga i fornitori, mantiene rapporti regolari con clienti e banche e presenta numeri apparentemente stabili, tende a considerare il tema degli adeguati assetti come qualcosa che riguarda soltanto le aziende in difficoltà.
In realtà, non è così.
La responsabilità dell’amministratore non nasce solo quando l’impresa entra in crisi. Può emergere anche prima, quando l’azienda non dispone di strumenti adeguati per conoscere la propria situazione, monitorare gli equilibri economici e finanziari e intercettare tempestivamente eventuali segnali di squilibrio.
Il fondamento normativo è l’art. 2086, secondo comma, del Codice Civile, introdotto dal Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 12 gennaio 2019, n. 14): l’imprenditore che opera in forma societaria o collettiva ha il dovere di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell’impresa, anche in funzione della rilevazione tempestiva della crisi e della perdita della continuità aziendale, e di attivarsi senza indugio per farvi fronte.
Il punto, quindi, non è solo dimostrare che l’impresa non sia in difficoltà. Il punto è dimostrare che sia stata amministrata con metodo, continuità e diligenza.
Test 3 di 5 · Serie “Adeguati assetti”
Responsabilità dell’amministratore: sei tutelato?
Test sulla dimostrabilità di una gestione con metodo, continuità e diligenza
La responsabilità dell’amministratore non nasce solo con la crisi: i tribunali hanno qualificato la mancata istituzione degli adeguati assetti come grave irregolarità (art. 2409 c.c.) anche in imprese sane. La vera domanda non è «l’azienda va bene?», ma «puoi dimostrare come l’hai governata?». Verifica in 8 domande il tuo livello di tutela.
8 domande · 2 minuti · risultato immediato
Il test ha finalità informative e di autovalutazione: il risultato non costituisce una consulenza professionale né una verifica ai sensi di legge.
Hai completato il test
Inserisci i tuoi dati per visualizzare il risultato. Riceverai una prima valutazione immediata e, se lo desideri, potrai essere ricontattato dallo Studio per un approfondimento gratuito.
Responsabilità dell’amministratore: sei tutelato? · Risultato
Le aree da presidiare emerse dal test
Vuoi capire cosa significano questi risultati per la tua impresa?
Lo Studio offre un primo confronto senza impegno sugli adeguati assetti: chiama il +39 06 6140721 o scrivi a info@studiosinopoli.it.
Risultato indicativo basato sulle risposte fornite: non costituisce una valutazione professionale degli assetti ex art. 2086 c.c.
La responsabilità dell’amministratore non nasce dalla crisi
La giurisprudenza degli ultimi anni ha chiarito un principio rilevante: la mancata istituzione di adeguati assetti può costituire una grave irregolarità gestoria, rilevante ai sensi dell’art. 2409 del Codice Civile, anche indipendentemente dalla presenza di una crisi conclamata.
Due pronunce, in particolare, hanno segnato la direzione.
Il Tribunale di Cagliari, sezione specializzata in materia di imprese, con decreto del 19 gennaio 2022, ha qualificato la mancata adozione degli assetti come grave irregolarità ai sensi dell’art. 2409 c.c. con riferimento a un’impresa ancora in fase fisiologica, disponendo la nomina di un amministratore giudiziario per verificare l’adeguatezza delle misure organizzative adottate.
Il Tribunale di Catania, con provvedimento dell’8 febbraio 2023, è andato oltre: ha revocato l’organo amministrativo di una società per azioni che si era limitata a distribuire le deleghe senza costruire un sistema organizzativo, amministrativo e contabile completo, nominando un amministratore giudiziario.
Non è quindi necessario che l’impresa abbia già registrato perdite significative. Non è necessario che vi siano debiti scaduti o che sia stata avviata una procedura concorsuale. Il problema può sorgere anche prima, se l’amministratore non è in grado di dimostrare di aver organizzato l’impresa in modo coerente con quanto richiesto dall’art. 2086 del Codice Civile.
In termini pratici, l’amministratore deve poter dimostrare di aver:
- istituito un’organizzazione adeguata alla natura e alle dimensioni dell’impresa;
- monitorato con continuità l’andamento economico e finanziario;
- rilevato eventuali segnali di squilibrio;
- assunto decisioni tempestive e documentate.
Questo obbligo non riguarda soltanto la fase patologica dell’impresa. Riguarda la gestione ordinaria.
Chi risponde degli adeguati assetti: amministratori, sindaci e revisore
Quando si parla di responsabilità per mancata istituzione degli adeguati assetti, non ci si riferisce soltanto all’amministratore unico o all’amministratore delegato.
Il quadro normativo coinvolge più soggetti, con ruoli distinti.
L’organo amministrativo ha il compito di istituire gli assetti e di valutarne nel tempo l’adeguatezza. L’art. 2381 del Codice Civile ripartisce le funzioni: gli organi delegati curano che l’assetto sia adeguato alla natura e alle dimensioni dell’impresa, mentre il consiglio di amministrazione ne valuta l’adeguatezza sulla base delle informazioni ricevute. Se è presente un consiglio, la responsabilità riguarda l’organo nel suo complesso, secondo le rispettive funzioni e attribuzioni e con la diligenza richiesta dalla natura dell’incarico ai sensi dell’art. 2392 c.c.
Il collegio sindacale o il sindaco unico, quando presenti, sono chiamati a vigilare — ai sensi dell’art. 2403 c.c. — sull’adeguatezza dell’assetto organizzativo, amministrativo e contabile e sul suo concreto funzionamento. Non si tratta di un controllo puramente formale: l’art. 25-octies del Codice della Crisi impone all’organo di controllo di segnalare per iscritto all’organo amministrativo la sussistenza dei presupposti per l’accesso alla composizione negoziata. La tempestività della segnalazione è valutata ai fini della responsabilità dei sindaci stessi.
Anche il revisore legale, nell’ambito delle proprie funzioni, può essere coinvolto nei flussi informativi e nelle segnalazioni connesse alla rilevazione tempestiva degli squilibri.
Un’ultima precisazione riguarda le Srl, che rappresentano la maggioranza delle imprese italiane: per effetto dell’art. 379 del Codice della Crisi, il controllo giudiziario previsto dall’art. 2409 c.c. è oggi applicabile anche alle società a responsabilità limitata, pure se prive di organo di controllo. E l’art. 2476, sesto comma, c.c. estende la responsabilità degli amministratori di Srl anche verso i creditori sociali, quando il patrimonio risulti insufficiente per l’inosservanza degli obblighi di conservazione.
Nelle piccole e medie imprese, queste figure possono essere meno articolate rispetto alle grandi società. Ma il principio resta lo stesso: chi amministra e chi controlla devono poter dimostrare di aver svolto correttamente il proprio ruolo.
Le domande che contano davvero
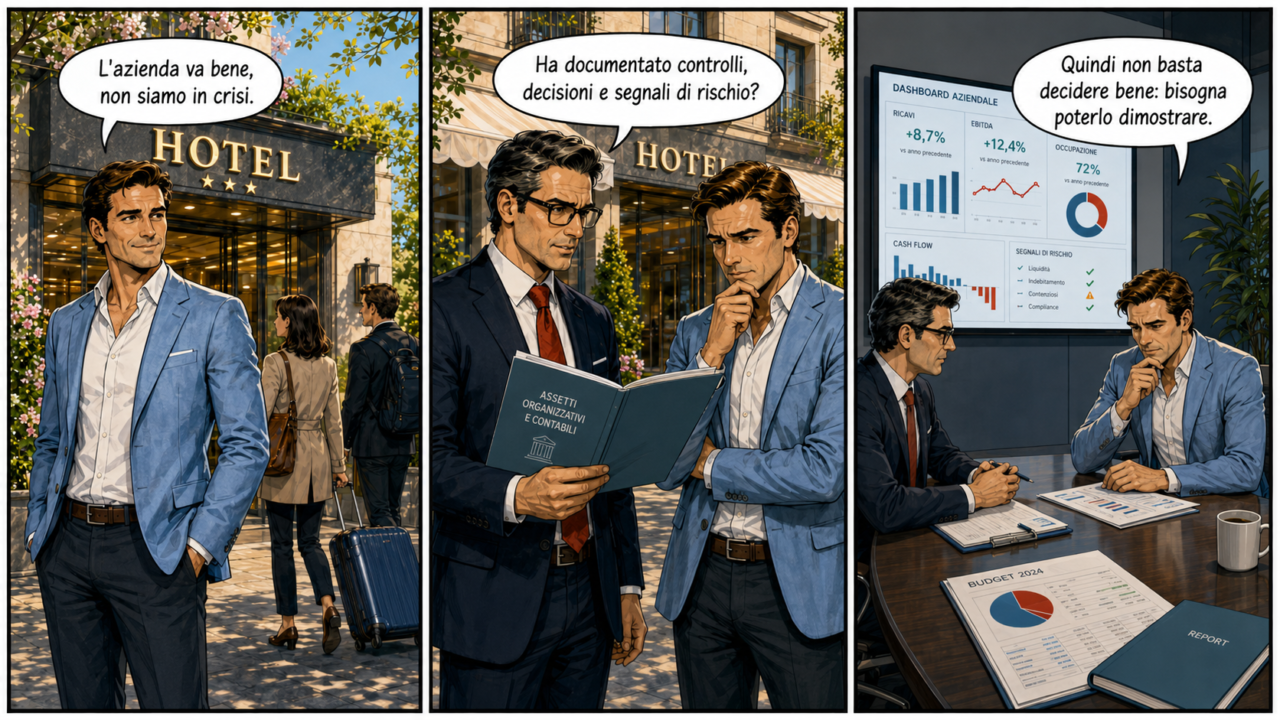
Immaginiamo, come nei precedenti approfondimenti, il caso di un’impresa alberghiera.
Un hotel può aver chiuso una stagione positiva: camere occupate, recensioni favorevoli, fatturato in linea con le attese. Dal punto di vista operativo, tutto può sembrare ordinato.
Ma, in caso di contestazione, le domande non si fermerebbero al risultato della stagione.
Le domande sarebbero altre.
L’impresa aveva un sistema per conoscere la propria situazione economica e finanziaria in modo continuativo?
Esistevano report periodici, budget, analisi degli scostamenti e indicatori di liquidità?
L’amministratore era in grado di intercettare segnali di squilibrio prima che diventassero criticità?
Le decisioni assunte erano documentate?
Queste domande valgono per un hotel, ma anche per qualunque altra impresa.
Il bilancio annuale e il saldo del conto corrente non sono sufficienti a dimostrare un governo ordinato dell’azienda. Servono strumenti di controllo, flussi informativi attendibili e una documentazione coerente delle valutazioni effettuate.
Il limite della gestione a intuito
Molti imprenditori conoscono profondamente la propria azienda. Sanno interpretare il mercato, anticipare le esigenze dei clienti, gestire fornitori, collaboratori e criticità operative.
Questa esperienza è un patrimonio importante.
Tuttavia, l’esperienza non sostituisce un sistema di controllo strutturato.
Il problema emerge quando le condizioni cambiano: una stagione più debole, un aumento improvviso dei costi, un ritardo negli incassi, una tensione di liquidità, un investimento non pianificato.
In questi casi, l’imprenditore può percepire che qualcosa non va, ma senza dati aggiornati e strumenti di lettura rischia di intervenire tardi o di non individuare con precisione l’origine del problema.
La responsabilità dell’amministratore non viene valutata soltanto sulla base dei risultati raggiunti. Viene valutata anche sulla base del processo seguito.
Avere intuito può aiutare a decidere. Ma poter dimostrare il percorso decisionale è ciò che tutela l’amministratore.
L’importanza della documentazione (e la quantificazione del danno)
Uno degli aspetti più concreti degli adeguati assetti è la documentazione.
Disporre di un documento che attesti la valutazione degli assetti, descriva gli strumenti adottati, registri le analisi svolte e dia evidenza delle decisioni assunte rappresenta una forma di tutela per chi amministra l’impresa.
Non si tratta di produrre carta per adempiere a una formalità.
Si tratta di costruire una traccia del modo in cui l’impresa è stata governata.
In caso di contestazione, questa traccia può dimostrare che l’amministratore ha agito con diligenza, ha adottato strumenti proporzionati alla dimensione aziendale e ha monitorato l’andamento dell’impresa nel tempo.
C’è anche una ragione economica molto concreta. L’art. 2486, terzo comma, del Codice Civile — anch’esso riscritto dal Codice della Crisi — stabilisce criteri presuntivi per quantificare il danno risarcibile quando la gestione prosegue in violazione degli obblighi di conservazione del patrimonio: in mancanza di scritture contabili attendibili, il danno può essere liquidato in misura pari alla differenza tra attivo e passivo accertati nella procedura. Una contabilità ordinata e una documentazione coerente non sono quindi solo buona prassi: incidono direttamente sulla misura della responsabilità.
La documentazione, in questo senso, non è un adempimento accessorio. È parte integrante del sistema di controllo.
Perché intervenire quando l’impresa sta bene
Uno degli errori più frequenti è rinviare il tema degli adeguati assetti fino al momento in cui emergono difficoltà evidenti.
Ma la logica della norma è esattamente opposta.
Gli assetti servono a prevenire, non solo a reagire. Devono consentire all’impresa di intercettare in anticipo i segnali di squilibrio — quelli individuati dall’art. 3, comma 4, del Codice della Crisi, che abbiamo esaminato nel precedente approfondimento — e all’amministratore di attivarsi senza ritardo.
Per questo, il momento più corretto per strutturarsi è quando l’impresa è ancora in equilibrio, non quando la tensione finanziaria è già evidente.
Aspettare che il problema si manifesti significa ridurre il margine di intervento e rendere più difficile dimostrare di aver governato l’impresa in modo adeguato nei mesi o negli anni precedenti.
Un punto di chiarezza
Tutto questo non significa che ogni imprenditore sia esposto automaticamente a un procedimento o a una contestazione.
Significa però che la responsabilità dell’amministratore va letta in modo più ampio rispetto al passato.
Oggi non basta affermare che l’impresa lavora, che i fornitori vengono pagati o che il bilancio viene approvato ogni anno. Occorre poter dimostrare che l’impresa dispone di un’organizzazione adeguata, di strumenti di controllo e di processi coerenti con la propria dimensione.
In altre parole, l’amministratore deve poter dimostrare non solo cosa ha deciso, ma anche come ha governato.
La responsabilità dell’amministratore non è un tema astratto. Riguarda il modo in cui l’impresa viene organizzata, monitorata e guidata nel tempo.
Dotarsi di adeguati assetti significa proteggere l’azienda, ma anche tutelare chi la amministra.
Non è sufficiente che l’impresa funzioni sul piano operativo. È necessario che la gestione sia supportata da strumenti, controlli e documentazione adeguati.
Nei prossimi approfondimenti entreremo nel merito degli strumenti operativi: budget, piano di tesoreria, reporting e indicatori di controllo. Perché è proprio attraverso questi strumenti che l’impresa può trasformare l’obbligo normativo in un metodo di gestione più solido e consapevole.
Per approfondire
Per chi desidera esaminare le pronunce citate, rimandiamo al contributo pubblicato sulla rivista Diritto della Crisi sul decreto del Tribunale di Cagliari del 19 gennaio 2022 e al testo del provvedimento del Tribunale di Catania dell’8 febbraio 2023.
Parlaci della tua azienda e ti aiuteremo con gli adeguati assetti societari