La check-list che molti imprenditori non hanno ancora fatto
Questo articolo prosegue il percorso di approfondimento dedicato agli adeguati assetti organizzativi, amministrativi e contabili. Nel precedente contributo abbiamo spiegato perché questo tema riguarda oggi tutte le imprese organizzate in forma societaria e perché non può essere considerato un semplice adempimento formale.
Per una prima introduzione al tema, puoi leggere anche l’articolo: La tua azienda è davvero al sicuro?
Dopo aver chiarito il quadro generale, la domanda successiva è inevitabile: come può un imprenditore capire se la propria azienda è davvero in regola?
È una domanda meno semplice di quanto sembri.
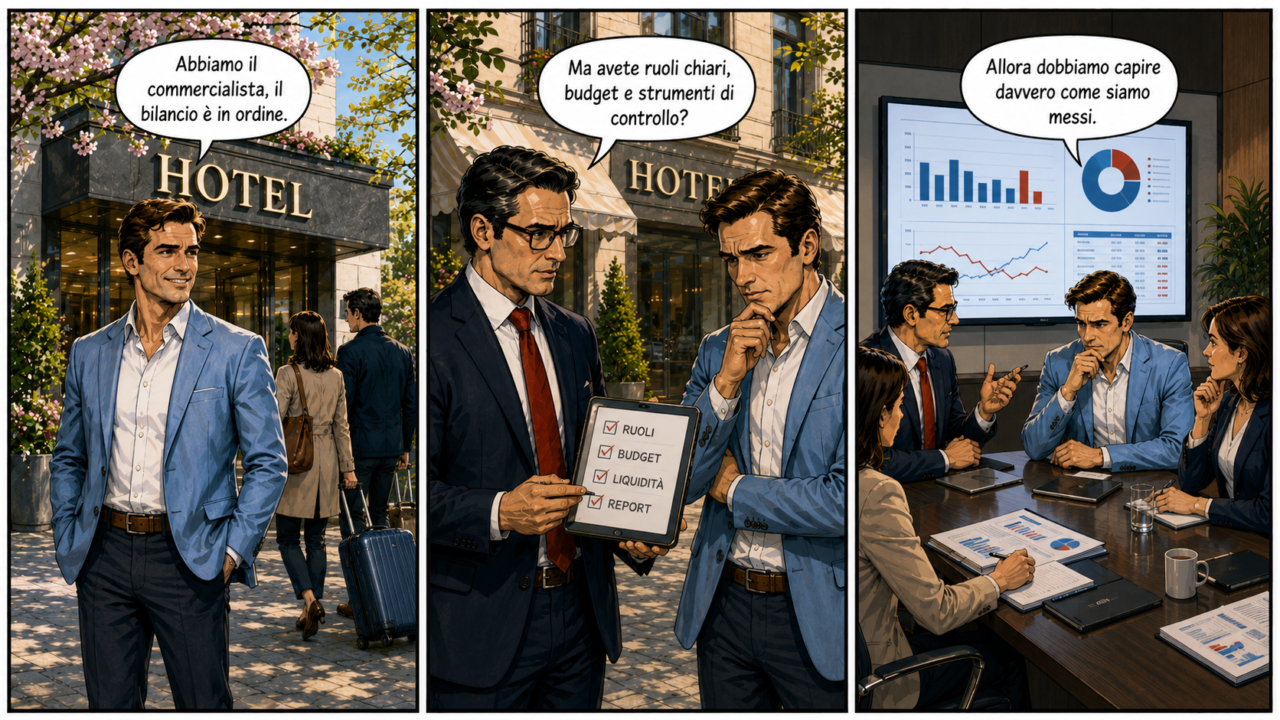
Molti imprenditori partono da una convinzione comprensibile: hanno un commercialista, approvano il bilancio ogni anno, pagano le imposte e rispettano le principali scadenze fiscali. Di conseguenza, ritengono di aver già assolto agli obblighi richiesti dalla legge.
In realtà, il tema degli adeguati assetti è più ampio.
Avere un buon commercialista è fondamentale. Redigere il bilancio è obbligatorio. Ma questi elementi, da soli, non bastano a dimostrare che l’impresa disponga di un assetto organizzativo, amministrativo e contabile adeguato alla propria natura e alle proprie dimensioni.
Il riferimento normativo, peraltro, è preciso. L’art. 2086, secondo comma, del Codice Civile – introdotto dal Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 12 gennaio 2019, n. 14) – impone all’imprenditore che opera in forma societaria o collettiva di istituire un assetto adeguato alla natura e alle dimensioni dell’impresa, anche in funzione della rilevazione tempestiva della crisi e della perdita della continuità aziendale, e di attivarsi senza indugio quando emergono i primi squilibri.
Non è solo una questione di contabilità. È una questione di organizzazione, metodo e controllo.
Test 2 di 5 · Serie “Adeguati assetti”
Adeguati assetti: la tua azienda è in regola?
La check-list operativa sui tre assetti: organizzativo, amministrativo e contabile
Avere un buon commercialista e depositare il bilancio non basta a dimostrare un assetto adeguato. Questo test ripercorre la check-list dell’articolo: organizzazione, pianificazione, sistema contabile e segnali di allerta del Codice della Crisi. 8 domande per capire dove si trova la tua impresa.
8 domande · 2 minuti · risultato immediato
Il test ha finalità informative e di autovalutazione: il risultato non costituisce una consulenza professionale né una verifica ai sensi di legge.
Hai completato il test
Inserisci i tuoi dati per visualizzare il risultato. Riceverai una prima valutazione immediata e, se lo desideri, potrai essere ricontattato dallo Studio per un approfondimento gratuito.
Adeguati assetti: la tua azienda è in regola? · Risultato
Le aree da presidiare emerse dal test
Vuoi capire cosa significano questi risultati per la tua impresa?
Lo Studio offre un primo confronto senza impegno sugli adeguati assetti: chiama il +39 06 6140721 o scrivi a info@studiosinopoli.it.
Risultato indicativo basato sulle risposte fornite: non costituisce una valutazione professionale degli assetti ex art. 2086 c.c.
La prima domanda: l’impresa è davvero strutturata?
Per comprendere il tema in modo concreto, può essere utile partire da un esempio.
Un hotel può avere camere occupate, recensioni positive e una stagione apparentemente soddisfacente. Dal punto di vista operativo, l’attività può sembrare solida. Eppure, questo non significa necessariamente che la società sia strutturata in modo adeguato.
Lo stesso vale per molte imprese di altri settori: aziende che lavorano, fatturano, gestiscono clienti e fornitori, ma non dispongono di strumenti sistematici per monitorare costi, liquidità, margini e responsabilità interne.
Il punto non è stabilire se l’impresa funzioni oggi. Il punto è capire se dispone di una struttura capace di governare ciò che accade e di prevenire ciò che potrebbe accadere domani.
Assetto organizzativo: ruoli, responsabilità e procedure
Il primo ambito da verificare riguarda l’organizzazione interna.
Un’impresa dotata di un assetto organizzativo adeguato deve poter rispondere con chiarezza ad alcune domande:
- esiste un organigramma scritto e aggiornato?
- sono definiti ruoli e responsabilità?
- le deleghe sono formalizzate in modo coerente con le attività effettivamente svolte?
- i principali processi aziendali sono presidiati?
- le informazioni circolano in modo chiaro tra le diverse funzioni?
Nel caso di un hotel, questo significa sapere con precisione chi presidia la reception, chi coordina l’housekeeping, chi gestisce l’amministrazione, chi si occupa degli acquisti, chi autorizza pagamenti e decisioni operative.
Ma il principio vale per qualsiasi impresa.
Se domani una figura chiave non fosse presente, l’azienda saprebbe comunque come procedere? Le informazioni sarebbero accessibili? Le responsabilità sarebbero chiare?
Un assetto organizzativo adeguato non serve a irrigidire l’impresa, ma a renderla meno dipendente dall’improvvisazione e dalla memoria delle singole persone.
Assetto amministrativo: pianificazione e controllo
Il secondo ambito riguarda la capacità dell’impresa di pianificare e controllare la gestione.
Qui le domande da porsi sono altrettanto concrete:
- l’azienda dispone di un budget annuale?
- il budget viene costruito prima dell’inizio dell’esercizio o della stagione?
- esiste un confronto periodico tra previsioni e risultati effettivi?
- vengono analizzati gli scostamenti?
- la sostenibilità economica e finanziaria viene verificata con continuità?
Per un hotel, ad esempio, significa stimare ricavi e costi mese per mese, tenendo conto della stagionalità, del personale, delle tariffe, dell’occupazione attesa e degli investimenti necessari.
Per un’impresa in generale, significa non limitarsi a registrare ciò che è già accaduto, ma costruire una visione prospettica della gestione.
Senza pianificazione, l’imprenditore rischia di leggere i risultati solo a posteriori, quando le possibilità di intervento sono più limitate.
Assetto contabile: oltre il bilancio annuale
Il terzo ambito riguarda il sistema contabile e informativo.
La contabilità fiscale è necessaria, ma non esaurisce il tema degli adeguati assetti. Un assetto contabile adeguato deve consentire all’imprenditore di leggere la situazione dell’impresa durante l’anno, non soltanto alla fine.
Anche in questo caso, alcune domande aiutano a orientarsi:
- la contabilità è aggiornata con regolarità?
- vengono prodotti report periodici?
- esistono indicatori per leggere margini, liquidità e andamento economico?
- l’impresa monitora la propria posizione finanziaria?
- esistono strumenti previsionali per valutare la sostenibilità dei mesi successivi?
Il bilancio annuale è uno strumento fondamentale, ma arriva spesso troppo tardi per governare davvero la gestione.
Nel caso di un hotel, non basta sapere se la stagione è andata bene in termini di presenze. Occorre capire se i ricavi hanno coperto realmente i costi, se il personale ha inciso in modo sostenibile, se i margini sono coerenti e se la liquidità sarà sufficiente nei mesi successivi.
Lo stesso vale per ogni impresa: il dato contabile deve diventare informazione utile per decidere.
I segnali di allerta da monitorare
Il Codice della Crisi non si limita a enunciare un principio generale. All’art. 3, comma 4, individua segnali precisi che devono indurre l’imprenditore a prestare attenzione:
- debiti per retribuzioni scaduti da almeno trenta giorni, pari a oltre la metà dell’ammontare complessivo mensile delle retribuzioni;
- debiti verso fornitori scaduti da almeno novanta giorni, di ammontare superiore a quello dei debiti non scaduti;
- esposizioni verso banche e intermediari finanziari scadute da più di sessanta giorni, o che superano da almeno sessanta giorni il limite degli affidamenti, purché rappresentino almeno il cinque per cento del totale delle esposizioni;
- esposizioni rilevanti verso i creditori pubblici qualificati – INPS, INAIL, Agenzia delle Entrate e Agenzia delle Entrate-Riscossione – oltre le soglie previste dall’art. 25-novies dello stesso Codice.
La domanda centrale non è soltanto se questi segnali siano già presenti.
La domanda più importante è un’altra: l’impresa dispone di strumenti per intercettarli in tempo?
Un sistema adeguato non serve a fotografare la crisi quando è già evidente. Serve a riconoscere i primi segnali di squilibrio e a intervenire prima che la situazione diventi più complessa.
Cosa dice la giurisprudenza
Su questo punto i tribunali hanno già preso posizione.
Il Tribunale di Cagliari, sezione specializzata in materia di imprese, con decreto del 19 gennaio 2022, ha qualificato la mancata istituzione degli adeguati assetti come grave irregolarità gestoria, rilevante ai sensi dell’art. 2409 del Codice Civile. E lo ha fatto con riferimento a un’impresa che non era ancora in crisi.
Il messaggio è chiaro: l’obbligo riguarda la fase fisiologica della vita dell’impresa, non solo quella patologica. Non occorre attendere le difficoltà perché il tema diventi rilevante.
Una prima valutazione dello stato dell’impresa
Le risposte alle domande precedenti consentono già una prima valutazione.
Se l’impresa dispone di organigramma, ruoli chiari, budget, report periodici, monitoraggio della liquidità e strumenti di controllo, si trova probabilmente in una situazione più strutturata rispetto alla media.
Se alcuni strumenti esistono ma non sono formalizzati, aggiornati o utilizzati con regolarità, la situazione richiede attenzione. È il caso più frequente: qualcosa è presente, ma manca un sistema coerente.
Se invece la gestione si basa quasi esclusivamente sull’esperienza dell’imprenditore, sul saldo del conto corrente e sul bilancio annuale, è opportuno avviare una verifica più approfondita.
Il punto non è dare un giudizio astratto, ma comprendere dove si trova l’impresa e quali aree richiedono un intervento.
L’errore più frequente: confondere esperienza e adeguatezza
Molti imprenditori conoscono perfettamente il proprio settore. Sanno leggere il mercato, anticipare le esigenze dei clienti, gestire persone e fornitori.
Questa esperienza è un patrimonio importante.
Tuttavia, il controllo basato sull’esperienza non coincide con il controllo basato su dati, procedure e strumenti.
Il problema emerge quando cambiano le condizioni: una stagione più debole, un aumento dei costi, un ritardo negli incassi, una tensione finanziaria, un investimento non pianificato.
In questi casi l’imprenditore esperto spesso percepisce che qualcosa non va, ma rischia di accorgersene tardi o senza avere dati sufficienti per capire dove intervenire.
Gli adeguati assetti servono proprio a questo: non a sostituire l’esperienza imprenditoriale, ma a darle una base più solida.
Guardare il conto corrente non è controllo di gestione
Un’altra convinzione diffusa riguarda il controllo della liquidità.
Molti imprenditori osservano quotidianamente il saldo del conto corrente e ritengono, per questo, di avere il controllo della situazione.
Ma il conto corrente mostra il risultato di ciò che è già accaduto. Non spiega sempre le cause. E soprattutto non consente, da solo, di prevedere ciò che potrà accadere nei mesi successivi.
Un sistema di controllo adeguato deve aiutare l’imprenditore a rispondere a domande più ampie:
- da dove arrivano i margini?
- quali costi incidono di più?
- quali scadenze finanziarie sono previste?
- la liquidità sarà sufficiente nei prossimi mesi?
- i risultati sono coerenti con gli obiettivi?
Il controllo di gestione non è un adempimento aggiuntivo. È lo strumento che consente all’imprenditore di trasformare i numeri in decisioni.
In conclusione
Capire se l’impresa è davvero in regola con gli adeguati assetti non significa compilare una lista in modo formale.
Significa verificare se l’azienda dispone di un’organizzazione chiara, di strumenti di pianificazione, di sistemi di controllo e di informazioni aggiornate per governare la gestione.
Il punto di partenza è sempre lo stesso: sapere dove si è.
Il tema sarà approfondito nei prossimi contenuti, con particolare attenzione alle implicazioni operative degli adeguati assetti e al loro ruolo nella responsabilità degli amministratori.
Parlaci della tua azienda e ti aiuteremo con gli adeguati assetti societari